FVG 与突破缺口:优势的真实来源
如果整套体系里只能保留一个概念,实测数据指向的是 FVG 而不是扫除。这一篇讲清它怎么判定、为什么有效,也讲清一个流传很广的误解。
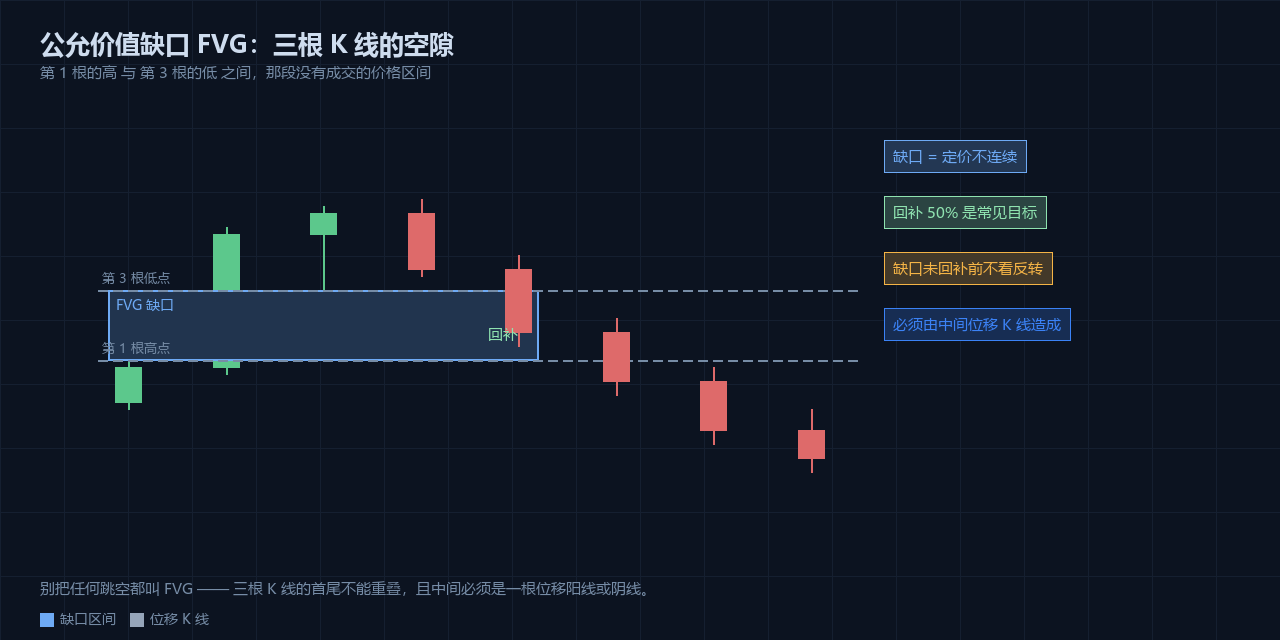
严格判定
FVG(Fair Value Gap,公允价值缺口)由三根连续 K 线构成:第一根的高点与第三根的低点之间,存在一段没有任何成交的价格区间(看涨缺口);或第一根的低点与第三根的高点之间(看跌缺口)。
两个必要条件:一是首尾两根 K 线不重叠,二是中间那根必须是位移 K 线。任何跳空只要不满足这两条,就不是 FVG。
还有一个工程条件容易被忽略:缺口的最小宽度要设阈值(例如价格的 0.03%),否则会检测出大量无意义的微小缺口。
- 三根连续 K 线,首尾不重叠
- 中间必须是位移 K 线
- 宽度需设最小阈值过滤噪音
为什么它有效
缺口代表「定价不连续」:那一段价格没有充分换手。价格回到这里时,缺少成交支撑,容易被继续推进,也容易在这里完成回补后转向。
从订单流角度看:缺口是快速推进留下的真空,真空里没有挂单;价格回来填补时,会遇到位移过程中建立的头寸的防守。
这也是为什么它的表现比扫除稳定 —— 扫除只说明「取了一次止损」,缺口说明「价格跳过了某个区间」,后者的信息量更大。
回补多少才算数
常见的回补目标是缺口的 50%(一致性侵占点 CE)。价格经常只回补一半就转向,尤其在强趋势里。
所以更实用的做法是「分批」:价格进入缺口上沿时试探,回补到 CE 时加,而不是死等全回补 —— 全回补意味着缺口被完全消化,反而可能不再是有效的入场位。
止损通常放在缺口另一端之外一点,这样即使缺口被完整回补,也能界定风险。
- 50% 回补 = 常见转向点
- 分批优于死等全回补
- 止损放在缺口另一端之外
一个被夸大的说法
有一类教学把「突破缺口」(Breakaway Gap)说成必然回补、回补后必然延续。实测与语料都不支持这种绝对化表述:缺口可能不补,也可能补完之后继续原方向。
正确的表述是:缺口提供「一个可能被测试的位置」,不提供「必然的路径」。把它当成概率优势,不要当成必然规律。
这也是整套体系反复强调的一点:所有概念都只是提高概率,没有任何概念能保证结果。
- ✗ 缺口必然回补
- ✗ 回补后必然反转
- ✓ 缺口提供高概率的测试位
本篇要点
- FVG = 三根 K 线的不重叠空隙
- 中间必须是位移 K 线
- 它比扫除更稳定(有实测支撑)
- 缺口是概率,不是必然